Domain krankenkassenleistung.de kaufen?
Wir ziehen mit dem Projekt
krankenkassenleistung.de um.
Sind Sie am Kauf der Domain
krankenkassenleistung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankenkassenleistung.de kaufen?
Was ist ein Erbverzichtsvertrag?
Ein Erbverzichtsvertrag ist eine Vereinbarung, in der eine Person auf ihr gesetzliches Erbrecht verzichtet. Dies bedeutet, dass die Person auf ihr Recht verzichtet, einen Teil oder das gesamte Erbe eines Verwandten zu erhalten. Der Verzicht kann aus verschiedenen Gründen erfolgen, wie zum Beispiel um Streitigkeiten innerhalb der Familie zu vermeiden oder um bestimmte Vermögenswerte gezielt an andere Personen zu übertragen. Ein Erbverzichtsvertrag muss notariell beurkundet werden, um rechtlich wirksam zu sein. Es ist wichtig, sich vor dem Abschluss eines Erbverzichtsvertrags rechtlich beraten zu lassen, um die Auswirkungen und Konsequenzen zu verstehen. **
Was bedeutet ein Erbverzichtsvertrag?
Ein Erbverzichtsvertrag ist ein rechtliches Dokument, in dem eine Person auf ihr gesetzliches Erbrecht verzichtet. Durch diesen Vertrag verzichtet die Person darauf, Erbe zu sein und erhält somit keine Ansprüche auf das Erbe des Verstorbenen. Dies kann aus verschiedenen Gründen geschehen, zum Beispiel um Konflikte innerhalb der Familie zu vermeiden oder um die Verteilung des Erbes klarer zu regeln. Ein Erbverzichtsvertrag muss notariell beurkundet werden, um rechtlich wirksam zu sein. **
Ähnliche Suchbegriffe für Erbverzichtsvertrag
Top-Angebote
Produkte zum Begriff Erbverzichtsvertrag:
-
Definitionen von Gesundheit - Implikationen für das Individuum, die medizinisch/pflegerische Versorgung und die Gesundheitspsychologie, TaschenbuchDefinitionen Von Gesundheit - Implikationen Für Das Individuum, Die Medizinisch/pflegerische Versorgung Und Die Gesundheitspsychologie, Taschenbuch Von Ilsemarie Walter, Grin, 978-3-638-78820-5, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
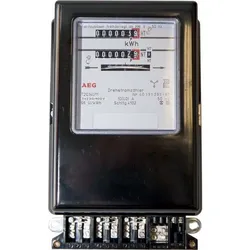
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was kostet ein Erbverzichtsvertrag?
Ein Erbverzichtsvertrag ist ein Vertrag, in dem eine Person auf ihr gesetzliches Erbrecht verzichtet. Die Kosten für die Erstellung eines solchen Vertrags können je nach Anwalt oder Notar variieren. Es ist ratsam, sich im Voraus über die Kosten zu informieren, da sie von verschiedenen Faktoren wie dem Umfang des Vertrags und der Komplexität der rechtlichen Situation abhängen können. Es ist wichtig, dass der Vertrag sorgfältig ausgearbeitet wird, um spätere Streitigkeiten zu vermeiden. Es empfiehlt sich daher, einen erfahrenen Anwalt oder Notar hinzuzuziehen, um sicherzustellen, dass der Erbverzichtsvertrag rechtlich wirksam ist. **
-
Was kostet ein Erbverzichtsvertrag beim Notar?
Ein Erbverzichtsvertrag beim Notar kann je nach Umfang und Komplexität des Vertrags unterschiedlich teuer sein. Die Kosten können sich aus verschiedenen Faktoren wie dem Wert des Erbes, dem Zeitaufwand des Notars und den individuellen Vereinbarungen im Vertrag zusammensetzen. In der Regel können die Kosten für einen Erbverzichtsvertrag beim Notar mehrere hundert bis tausend Euro betragen. Es ist ratsam, sich vorab bei einem Notar über die genauen Kosten informieren zu lassen, um eine transparente Kostenaufstellung zu erhalten. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Was sind die Voraussetzungen für einen Leistungsanspruch bei einer Versicherung?
Um einen Leistungsanspruch bei einer Versicherung zu haben, muss der Versicherungsfall eingetreten sein, für den man versichert ist. Zudem müssen die vereinbarten Versicherungsbedingungen erfüllt sein. Es ist wichtig, dass alle erforderlichen Unterlagen und Nachweise zur Schadensmeldung vollständig und korrekt eingereicht werden. **


Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
Wie wird die Prämie für eine Versicherung berechnet? Welche Faktoren fließen in die Berechnung einer Prämie mit ein?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, darunter das Risiko, das der Versicherungsnehmer darstellt, die Deckungssumme, die Art der Versicherung und die Versicherungsdauer. Auch persönliche Faktoren wie Alter, Geschlecht, Gesundheitszustand und Beruf können die Höhe der Prämie beeinflussen. Letztendlich wird die Prämie individuell für jeden Versicherungsnehmer anhand dieser Faktoren festgelegt. **
Top-Angebote
Produkte zum Begriff Erbverzichtsvertrag:
-
Bewegung, Training, Leistung und Gesundheit, Fachbücher von Michael Krüger, Arne GüllichDieses Handbuch bietet einen kompletten Überblick über die zentralen medizinischen, bewegungs- und trainingswissenschaftlichen Themen im Sport. Es richtet sich an das breite Publikum der Fachleute, Lehrenden und Wissenschaftler in Sport, Sportwissenschaft und den Gesundheitsberufen. Hier können Sie sich kompakt und kompetent über den Stand der Wissenschaft informieren. Das Handbuch ersetzt bisherige Lexika und Handbücher zum Sport. Die Texte sind verständlich formuliert und anschaulich aufbereitet. Die über 50 Kapitel in diesem Band geben Ihnen den aktuellsten wissenschaftlichen Stand über motorische Entwicklung, Bewegungslernen und -steuerung, Biomechanik, Physiologie, Gesundheits- und Leistungsdiagnostik sowie Anpassungen an sportliches Training. Zudem erhalten Sie Hinweise auf die wichtigste nationale und internationale Forschungsliteratur. Die Herausgeber: Arne Güllich ist Professor für Sportwissenschaft und leitet das Fachgebiet Sportwissenschaft an der TU Kaiserslautern. Er forscht in den Bereichen Jugendsport, Talententwicklung, Training und Förderstrukturen. Güllich hat zuvor im Deutschen Olympischen Sportbund als Leiter der Stabsstelle Grundsatzfragen gearbeitet. Praxiserfahrungen hat er als Trainer vom Jugendbereich bis zu den Olympischen Spielen gesammelt. Michael Krüger ist Professor für Sportwissenschaft an der Westfälischen Wilhelms-Universität zu Münster. Seine Forschungsschwerpunkte liegen im Bereich der Sportpädagogik und -geschichte, der wissenschaftstheoretischen Grundlagen der Sportwissenschaft, der olympischen Geschichte und Erziehung sowie von ethischen und pädagogischen Fragen des Sports. Er ist Verfasser und Herausgeber zahlreicher wissenschaftlicher Arbeiten zum Sport sowie mehrerer Lehr- und Handbücher zur Sportwissenschaft und Sportpädagogik.139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosten und Kostenwirksamkeit der gemeindepsychiatrischen Versorgung von Patienten mit Schizophrenie, Taschenbuch von Hans Joachim Salize,Wulf Rössler,Kosten Und Kostenwirksamkeit Der Gemeindepsychiatrischen Versorgung Von Patienten Mit Schizophrenie, Taschenbuch Von Hans Joachim Salize,wulf Rössler, Springer Berlin, 978-3-642-72231-8, Seitenanzahl: 18154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Definitionen von Gesundheit - Implikationen für das Individuum, die medizinisch/pflegerische Versorgung und die Gesundheitspsychologie, TaschenbuchDefinitionen Von Gesundheit - Implikationen Für Das Individuum, Die Medizinisch/pflegerische Versorgung Und Die Gesundheitspsychologie, Taschenbuch Von Ilsemarie Walter, Grin, 978-3-638-78820-5, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Erbverzichtsvertrag?
Ein Erbverzichtsvertrag ist eine Vereinbarung, in der eine Person auf ihr gesetzliches Erbrecht verzichtet. Dies bedeutet, dass die Person auf ihr Recht verzichtet, einen Teil oder das gesamte Erbe eines Verwandten zu erhalten. Der Verzicht kann aus verschiedenen Gründen erfolgen, wie zum Beispiel um Streitigkeiten innerhalb der Familie zu vermeiden oder um bestimmte Vermögenswerte gezielt an andere Personen zu übertragen. Ein Erbverzichtsvertrag muss notariell beurkundet werden, um rechtlich wirksam zu sein. Es ist wichtig, sich vor dem Abschluss eines Erbverzichtsvertrags rechtlich beraten zu lassen, um die Auswirkungen und Konsequenzen zu verstehen. **
-
Was bedeutet ein Erbverzichtsvertrag?
Ein Erbverzichtsvertrag ist ein rechtliches Dokument, in dem eine Person auf ihr gesetzliches Erbrecht verzichtet. Durch diesen Vertrag verzichtet die Person darauf, Erbe zu sein und erhält somit keine Ansprüche auf das Erbe des Verstorbenen. Dies kann aus verschiedenen Gründen geschehen, zum Beispiel um Konflikte innerhalb der Familie zu vermeiden oder um die Verteilung des Erbes klarer zu regeln. Ein Erbverzichtsvertrag muss notariell beurkundet werden, um rechtlich wirksam zu sein. **
-
Was kostet ein Erbverzichtsvertrag?
Ein Erbverzichtsvertrag ist ein Vertrag, in dem eine Person auf ihr gesetzliches Erbrecht verzichtet. Die Kosten für die Erstellung eines solchen Vertrags können je nach Anwalt oder Notar variieren. Es ist ratsam, sich im Voraus über die Kosten zu informieren, da sie von verschiedenen Faktoren wie dem Umfang des Vertrags und der Komplexität der rechtlichen Situation abhängen können. Es ist wichtig, dass der Vertrag sorgfältig ausgearbeitet wird, um spätere Streitigkeiten zu vermeiden. Es empfiehlt sich daher, einen erfahrenen Anwalt oder Notar hinzuzuziehen, um sicherzustellen, dass der Erbverzichtsvertrag rechtlich wirksam ist. **
-
Was kostet ein Erbverzichtsvertrag beim Notar?
Ein Erbverzichtsvertrag beim Notar kann je nach Umfang und Komplexität des Vertrags unterschiedlich teuer sein. Die Kosten können sich aus verschiedenen Faktoren wie dem Wert des Erbes, dem Zeitaufwand des Notars und den individuellen Vereinbarungen im Vertrag zusammensetzen. In der Regel können die Kosten für einen Erbverzichtsvertrag beim Notar mehrere hundert bis tausend Euro betragen. Es ist ratsam, sich vorab bei einem Notar über die genauen Kosten informieren zu lassen, um eine transparente Kostenaufstellung zu erhalten. **
Ähnliche Suchbegriffe für Erbverzichtsvertrag
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Was sind die Voraussetzungen für einen Leistungsanspruch bei einer Versicherung?
Um einen Leistungsanspruch bei einer Versicherung zu haben, muss der Versicherungsfall eingetreten sein, für den man versichert ist. Zudem müssen die vereinbarten Versicherungsbedingungen erfüllt sein. Es ist wichtig, dass alle erforderlichen Unterlagen und Nachweise zur Schadensmeldung vollständig und korrekt eingereicht werden. **
-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
-
Wie wird die Prämie für eine Versicherung berechnet? Welche Faktoren fließen in die Berechnung einer Prämie mit ein?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, darunter das Risiko, das der Versicherungsnehmer darstellt, die Deckungssumme, die Art der Versicherung und die Versicherungsdauer. Auch persönliche Faktoren wie Alter, Geschlecht, Gesundheitszustand und Beruf können die Höhe der Prämie beeinflussen. Letztendlich wird die Prämie individuell für jeden Versicherungsnehmer anhand dieser Faktoren festgelegt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.