Domain krankenkassenleistung.de kaufen?
Wir ziehen mit dem Projekt
krankenkassenleistung.de um.
Sind Sie am Kauf der Domain
krankenkassenleistung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankenkassenleistung.de kaufen?
Müssen Fortbildungskosten zurückgezahlt werden?
Die Rückzahlung von Fortbildungskosten hängt von verschiedenen Faktoren ab, wie zum Beispiel den Vereinbarungen im Arbeitsvertrag oder einer entsprechenden Betriebsvereinbarung. In einigen Fällen kann eine Rückzahlungsklausel vereinbart sein, die vorsieht, dass die Kosten anteilig zurückgezahlt werden müssen, wenn der Arbeitnehmer das Unternehmen innerhalb einer bestimmten Frist nach Abschluss der Fortbildung verlässt. Es ist daher wichtig, den individuellen Vertrag oder die geltenden Regelungen im Unternehmen zu prüfen. **
Müssen Fortbildungskosten zurückgezahlt werden?
Ob Fortbildungskosten zurückgezahlt werden müssen, hängt von verschiedenen Faktoren ab. In der Regel müssen Fortbildungskosten zurückgezahlt werden, wenn eine entsprechende Vereinbarung zwischen Arbeitgeber und Arbeitnehmer besteht, zum Beispiel in Form eines Rückzahlungsvertrags. Es ist wichtig, die genauen Bedingungen und Regelungen zu prüfen, um festzustellen, ob eine Rückzahlung erforderlich ist. **


Ähnliche Suchbegriffe für Fortbildungskosten
Top-Angebote
Produkte zum Begriff Fortbildungskosten:
-
AGB-Kontrolle von Klauseln über die Rückzahlung von Aus- und Fortbildungskosten und die Rechtsfolgen im Falle ihrer Unwirksamkeit, Taschenbuch vonAgb-kontrolle Von Klauseln Über Die Rückzahlung Von Aus- Und Fortbildungskosten Und Die Rechtsfolgen Im Falle Ihrer Unwirksamkeit, Taschenbuch Von Doreen Kuhlhoff, Grin, 978-3-668-34693-2, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewegung, Training, Leistung und Gesundheit, Fachbücher von Michael Krüger, Arne GüllichDieses Handbuch bietet einen kompletten Überblick über die zentralen medizinischen, bewegungs- und trainingswissenschaftlichen Themen im Sport. Es richtet sich an das breite Publikum der Fachleute, Lehrenden und Wissenschaftler in Sport, Sportwissenschaft und den Gesundheitsberufen. Hier können Sie sich kompakt und kompetent über den Stand der Wissenschaft informieren. Das Handbuch ersetzt bisherige Lexika und Handbücher zum Sport. Die Texte sind verständlich formuliert und anschaulich aufbereitet. Die über 50 Kapitel in diesem Band geben Ihnen den aktuellsten wissenschaftlichen Stand über motorische Entwicklung, Bewegungslernen und -steuerung, Biomechanik, Physiologie, Gesundheits- und Leistungsdiagnostik sowie Anpassungen an sportliches Training. Zudem erhalten Sie Hinweise auf die wichtigste nationale und internationale Forschungsliteratur. Die Herausgeber: Arne Güllich ist Professor für Sportwissenschaft und leitet das Fachgebiet Sportwissenschaft an der TU Kaiserslautern. Er forscht in den Bereichen Jugendsport, Talententwicklung, Training und Förderstrukturen. Güllich hat zuvor im Deutschen Olympischen Sportbund als Leiter der Stabsstelle Grundsatzfragen gearbeitet. Praxiserfahrungen hat er als Trainer vom Jugendbereich bis zu den Olympischen Spielen gesammelt. Michael Krüger ist Professor für Sportwissenschaft an der Westfälischen Wilhelms-Universität zu Münster. Seine Forschungsschwerpunkte liegen im Bereich der Sportpädagogik und -geschichte, der wissenschaftstheoretischen Grundlagen der Sportwissenschaft, der olympischen Geschichte und Erziehung sowie von ethischen und pädagogischen Fragen des Sports. Er ist Verfasser und Herausgeber zahlreicher wissenschaftlicher Arbeiten zum Sport sowie mehrerer Lehr- und Handbücher zur Sportwissenschaft und Sportpädagogik.139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosten und Kostenwirksamkeit der gemeindepsychiatrischen Versorgung von Patienten mit Schizophrenie, Taschenbuch von Hans Joachim Salize,Wulf Rössler,Kosten Und Kostenwirksamkeit Der Gemeindepsychiatrischen Versorgung Von Patienten Mit Schizophrenie, Taschenbuch Von Hans Joachim Salize,wulf Rössler, Springer Berlin, 978-3-642-72231-8, Seitenanzahl: 18154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt alles zu fortbildungskosten?
Zu Fortbildungskosten zählen alle Ausgaben, die im Zusammenhang mit der beruflichen Weiterbildung anfallen. Dazu gehören beispielsweise Kursgebühren, Lehrmaterialien, Fachliteratur, Prüfungsgebühren und Reisekosten für Fortbildungsveranstaltungen. Auch Kosten für Übernachtungen, Verpflegung und eventuelle Kinderbetreuung während der Fortbildung können unter bestimmten Voraussetzungen als Fortbildungskosten geltend gemacht werden. Es ist wichtig, alle Belege und Nachweise sorgfältig aufzubewahren, um die Fortbildungskosten bei der Steuererklärung geltend machen zu können. Es empfiehlt sich zudem, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, welche Kosten genau absetzbar sind. **
-
Welche fortbildungskosten kann ich absetzen?
Welche Fortbildungskosten kann ich absetzen? Fortbildungskosten können unter bestimmten Voraussetzungen als Werbungskosten steuerlich absetzbar sein. Dazu zählen beispielsweise Kursgebühren, Fachliteratur, Fahrtkosten zu Fortbildungsveranstaltungen oder auch Übernachtungskosten. Wichtig ist, dass die Fortbildung beruflich veranlasst ist und der Erwerb oder die Sicherung von Einnahmen im Zusammenhang mit dem aktuellen oder einem geplanten Beruf steht. Es empfiehlt sich, die Belege und Nachweise sorgfältig aufzubewahren, um die Kosten bei der Steuererklärung geltend machen zu können. **
-
Wie kann ich Fortbildungskosten steuerlich absetzen?
Fortbildungskosten können als Werbungskosten in der Steuererklärung geltend gemacht werden, wenn sie berufsbezogen sind. Dazu gehören beispielsweise Kursgebühren, Fachliteratur und Reisekosten. Die Belege sollten sorgfältig aufbewahrt und in der Anlage N der Steuererklärung angegeben werden. **
-
Wie können Arbeitnehmer Fortbildungskosten steuerlich geltend machen? Welche Voraussetzungen müssen erfüllt sein, um Fortbildungskosten von der Steuer absetzen zu können?
Arbeitnehmer können Fortbildungskosten als Werbungskosten in ihrer Steuererklärung angeben. Voraussetzung ist, dass die Fortbildung beruflich bedingt ist und zur Erhaltung oder Verbesserung der beruflichen Kenntnisse dient. Belege und Nachweise über die Fortbildungskosten müssen eingereicht werden. **
Wo trage ich fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese tragen dazu bei, das Einkommen zu mindern und somit die Steuerlast zu verringern. Fortbildungskosten können beispielsweise für Kurse, Seminare, Fachliteratur oder Prüfungsgebühren anfallen. Um sie in der Steuererklärung anzugeben, müssen entsprechende Belege wie Rechnungen oder Quittungen vorgelegt werden. Es ist ratsam, sich vorab über die genauen Regelungen und Höchstgrenzen für die Absetzbarkeit von Fortbildungskosten zu informieren. **
Wo trägt man fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese werden in der Anlage N (Einkünfte aus nichtselbstständiger Arbeit) eingetragen. Dort gibt es ein Feld, in dem die Fortbildungskosten angegeben werden können. Es ist wichtig, alle Belege und Nachweise für die Fortbildungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Falls unsicher ist, wie die Fortbildungskosten in der Steuererklärung anzugeben sind, empfiehlt es sich, einen Steuerberater oder das örtliche Finanzamt um Rat zu fragen. **
Top-Angebote
Produkte zum Begriff Fortbildungskosten:
-
Quantitativ übermäßige Rückzahlungsklauseln für Fortbildungskosten im AGB-rechtlichen Rechtsfolgensystem, Taschenbuch von Michael Faller, Nomos,Quantitativ Übermäßige Rückzahlungsklauseln Für Fortbildungskosten Im Agb-rechtlichen Rechtsfolgensystem, Taschenbuch Von Michael Faller, Nomos, 978-3-8329-3485-9, Seitenanzahl: 35969,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Rückzahlung von Fortbildungskosten in der neueren Rechtsprechung, Taschenbuch von Siegfried Schwab, GRIN, 978-3-640-52966-7Die Rückzahlung Von Fortbildungskosten In Der Neueren Rechtsprechung, Taschenbuch Von Siegfried Schwab, Grin, 978-3-640-52966-7, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AGB-Kontrolle von Klauseln über die Rückzahlung von Aus- und Fortbildungskosten und die Rechtsfolgen im Falle ihrer Unwirksamkeit, Taschenbuch vonAgb-kontrolle Von Klauseln Über Die Rückzahlung Von Aus- Und Fortbildungskosten Und Die Rechtsfolgen Im Falle Ihrer Unwirksamkeit, Taschenbuch Von Doreen Kuhlhoff, Grin, 978-3-668-34693-2, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müssen Fortbildungskosten zurückgezahlt werden?
Die Rückzahlung von Fortbildungskosten hängt von verschiedenen Faktoren ab, wie zum Beispiel den Vereinbarungen im Arbeitsvertrag oder einer entsprechenden Betriebsvereinbarung. In einigen Fällen kann eine Rückzahlungsklausel vereinbart sein, die vorsieht, dass die Kosten anteilig zurückgezahlt werden müssen, wenn der Arbeitnehmer das Unternehmen innerhalb einer bestimmten Frist nach Abschluss der Fortbildung verlässt. Es ist daher wichtig, den individuellen Vertrag oder die geltenden Regelungen im Unternehmen zu prüfen. **
-
Müssen Fortbildungskosten zurückgezahlt werden?
Ob Fortbildungskosten zurückgezahlt werden müssen, hängt von verschiedenen Faktoren ab. In der Regel müssen Fortbildungskosten zurückgezahlt werden, wenn eine entsprechende Vereinbarung zwischen Arbeitgeber und Arbeitnehmer besteht, zum Beispiel in Form eines Rückzahlungsvertrags. Es ist wichtig, die genauen Bedingungen und Regelungen zu prüfen, um festzustellen, ob eine Rückzahlung erforderlich ist. **
-
Was zählt alles zu fortbildungskosten?
Zu Fortbildungskosten zählen alle Ausgaben, die im Zusammenhang mit der beruflichen Weiterbildung anfallen. Dazu gehören beispielsweise Kursgebühren, Lehrmaterialien, Fachliteratur, Prüfungsgebühren und Reisekosten für Fortbildungsveranstaltungen. Auch Kosten für Übernachtungen, Verpflegung und eventuelle Kinderbetreuung während der Fortbildung können unter bestimmten Voraussetzungen als Fortbildungskosten geltend gemacht werden. Es ist wichtig, alle Belege und Nachweise sorgfältig aufzubewahren, um die Fortbildungskosten bei der Steuererklärung geltend machen zu können. Es empfiehlt sich zudem, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, welche Kosten genau absetzbar sind. **
-
Welche fortbildungskosten kann ich absetzen?
Welche Fortbildungskosten kann ich absetzen? Fortbildungskosten können unter bestimmten Voraussetzungen als Werbungskosten steuerlich absetzbar sein. Dazu zählen beispielsweise Kursgebühren, Fachliteratur, Fahrtkosten zu Fortbildungsveranstaltungen oder auch Übernachtungskosten. Wichtig ist, dass die Fortbildung beruflich veranlasst ist und der Erwerb oder die Sicherung von Einnahmen im Zusammenhang mit dem aktuellen oder einem geplanten Beruf steht. Es empfiehlt sich, die Belege und Nachweise sorgfältig aufzubewahren, um die Kosten bei der Steuererklärung geltend machen zu können. **
Ähnliche Suchbegriffe für Fortbildungskosten
-
Bewegung, Training, Leistung und Gesundheit, Fachbücher von Michael Krüger, Arne GüllichDieses Handbuch bietet einen kompletten Überblick über die zentralen medizinischen, bewegungs- und trainingswissenschaftlichen Themen im Sport. Es richtet sich an das breite Publikum der Fachleute, Lehrenden und Wissenschaftler in Sport, Sportwissenschaft und den Gesundheitsberufen. Hier können Sie sich kompakt und kompetent über den Stand der Wissenschaft informieren. Das Handbuch ersetzt bisherige Lexika und Handbücher zum Sport. Die Texte sind verständlich formuliert und anschaulich aufbereitet. Die über 50 Kapitel in diesem Band geben Ihnen den aktuellsten wissenschaftlichen Stand über motorische Entwicklung, Bewegungslernen und -steuerung, Biomechanik, Physiologie, Gesundheits- und Leistungsdiagnostik sowie Anpassungen an sportliches Training. Zudem erhalten Sie Hinweise auf die wichtigste nationale und internationale Forschungsliteratur. Die Herausgeber: Arne Güllich ist Professor für Sportwissenschaft und leitet das Fachgebiet Sportwissenschaft an der TU Kaiserslautern. Er forscht in den Bereichen Jugendsport, Talententwicklung, Training und Förderstrukturen. Güllich hat zuvor im Deutschen Olympischen Sportbund als Leiter der Stabsstelle Grundsatzfragen gearbeitet. Praxiserfahrungen hat er als Trainer vom Jugendbereich bis zu den Olympischen Spielen gesammelt. Michael Krüger ist Professor für Sportwissenschaft an der Westfälischen Wilhelms-Universität zu Münster. Seine Forschungsschwerpunkte liegen im Bereich der Sportpädagogik und -geschichte, der wissenschaftstheoretischen Grundlagen der Sportwissenschaft, der olympischen Geschichte und Erziehung sowie von ethischen und pädagogischen Fragen des Sports. Er ist Verfasser und Herausgeber zahlreicher wissenschaftlicher Arbeiten zum Sport sowie mehrerer Lehr- und Handbücher zur Sportwissenschaft und Sportpädagogik.139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosten und Kostenwirksamkeit der gemeindepsychiatrischen Versorgung von Patienten mit Schizophrenie, Taschenbuch von Hans Joachim Salize,Wulf Rössler,Kosten Und Kostenwirksamkeit Der Gemeindepsychiatrischen Versorgung Von Patienten Mit Schizophrenie, Taschenbuch Von Hans Joachim Salize,wulf Rössler, Springer Berlin, 978-3-642-72231-8, Seitenanzahl: 18154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
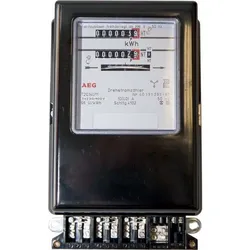
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Definitionen von Gesundheit - Implikationen für das Individuum, die medizinisch/pflegerische Versorgung und die Gesundheitspsychologie, TaschenbuchDefinitionen Von Gesundheit - Implikationen Für Das Individuum, Die Medizinisch/pflegerische Versorgung Und Die Gesundheitspsychologie, Taschenbuch Von Ilsemarie Walter, Grin, 978-3-638-78820-5, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich Fortbildungskosten steuerlich absetzen?
Fortbildungskosten können als Werbungskosten in der Steuererklärung geltend gemacht werden, wenn sie berufsbezogen sind. Dazu gehören beispielsweise Kursgebühren, Fachliteratur und Reisekosten. Die Belege sollten sorgfältig aufbewahrt und in der Anlage N der Steuererklärung angegeben werden. **
-
Wie können Arbeitnehmer Fortbildungskosten steuerlich geltend machen? Welche Voraussetzungen müssen erfüllt sein, um Fortbildungskosten von der Steuer absetzen zu können?
Arbeitnehmer können Fortbildungskosten als Werbungskosten in ihrer Steuererklärung angeben. Voraussetzung ist, dass die Fortbildung beruflich bedingt ist und zur Erhaltung oder Verbesserung der beruflichen Kenntnisse dient. Belege und Nachweise über die Fortbildungskosten müssen eingereicht werden. **
-
Wo trage ich fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese tragen dazu bei, das Einkommen zu mindern und somit die Steuerlast zu verringern. Fortbildungskosten können beispielsweise für Kurse, Seminare, Fachliteratur oder Prüfungsgebühren anfallen. Um sie in der Steuererklärung anzugeben, müssen entsprechende Belege wie Rechnungen oder Quittungen vorgelegt werden. Es ist ratsam, sich vorab über die genauen Regelungen und Höchstgrenzen für die Absetzbarkeit von Fortbildungskosten zu informieren. **
-
Wo trägt man fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese werden in der Anlage N (Einkünfte aus nichtselbstständiger Arbeit) eingetragen. Dort gibt es ein Feld, in dem die Fortbildungskosten angegeben werden können. Es ist wichtig, alle Belege und Nachweise für die Fortbildungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Falls unsicher ist, wie die Fortbildungskosten in der Steuererklärung anzugeben sind, empfiehlt es sich, einen Steuerberater oder das örtliche Finanzamt um Rat zu fragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.