Domain krankenkassenleistung.de kaufen?
Wir ziehen mit dem Projekt
krankenkassenleistung.de um.
Sind Sie am Kauf der Domain
krankenkassenleistung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankenkassenleistung.de kaufen?
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Was sind die Voraussetzungen für einen Leistungsanspruch bei einer Versicherung?
Um einen Leistungsanspruch bei einer Versicherung zu haben, muss der Versicherungsfall eingetreten sein, für den man versichert ist. Zudem müssen die vereinbarten Versicherungsbedingungen erfüllt sein. Es ist wichtig, dass alle erforderlichen Unterlagen und Nachweise zur Schadensmeldung vollständig und korrekt eingereicht werden. **


Ähnliche Suchbegriffe für ACO-Rostabhebesicherung
Top-Angebote
Produkte zum Begriff ACO-Rostabhebesicherung:
-
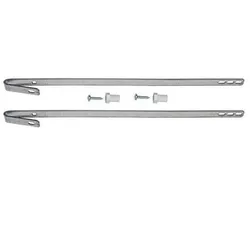
MEA Rostabhebesicherung für Gitterroste 40/60 cmDurch die MEA Rostabhebesicherung kann der Gitterrost nicht vom Lichtschacht gehoben werden. Inhalt: 1 Paar Bügel, 2 Spezialdübel und 2 Schrauben. Für 70 cm Lichtschachttiefe ist die Rostabhebesicherung mit der Art.Nr. ROST70 vorgesehen!6,70 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
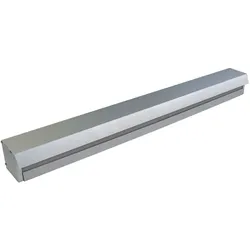
ACO Lüftungskasten für ACO Lichtschachtabdeckung, 115x800 mmDer Lüftungskasten ist ausschließlich für die begehbaren Lichtschachtabdeckungen von ACO geeignet. Der Lüftungskasten ist aus Aluminium und das Lüftungsgitter aus Edelstahl gefertigt. Die Tiefe des Lüftungskastens ist mit Tropfkante 115 mm. Der Lüftungskasten wird einfach auf die begehbaren ACO Lichtschachtabdeckungen aufgeklebt. Eine absolute Wasserdichtigkeit ist, wie auch bei den begehbaren Lichtschachtabdeckungen, nicht gegeben!Produktvorteilefür begehbare Lichtschachtabdeckung Lüftungskasten aus Aluminium Lüftungsgitter aus Edelstahl Breite inkl. Tropfkante 115 mm einfache Montage263,20 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
-
Wie wird die Prämie für eine Versicherung berechnet? Welche Faktoren fließen in die Berechnung einer Prämie mit ein?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, darunter das Risiko, das der Versicherungsnehmer darstellt, die Deckungssumme, die Art der Versicherung und die Versicherungsdauer. Auch persönliche Faktoren wie Alter, Geschlecht, Gesundheitszustand und Beruf können die Höhe der Prämie beeinflussen. Letztendlich wird die Prämie individuell für jeden Versicherungsnehmer anhand dieser Faktoren festgelegt. **
-
Wie kann die Prämie für eine Versicherung anhand von verschiedenen Faktoren berechnet werden?
Die Prämie für eine Versicherung kann anhand von Faktoren wie Alter, Geschlecht, Gesundheitszustand, Beruf und Wohnort berechnet werden. Zudem spielen auch die gewünschte Versicherungssumme, die Vertragslaufzeit und eventuelle Vorerkrankungen eine Rolle. Versicherungen nutzen statistische Daten und Risikobewertungen, um die Prämie individuell für jeden Versicherungsnehmer festzulegen. **
-
Wird der Beitrag der Kfz-Versicherung um 2 erhöht?
Es ist möglich, dass der Beitrag der Kfz-Versicherung um 2 erhöht wird. Die genaue Höhe der Beitragserhöhung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Versicherungsvertrag, dem Schadenfreiheitsrabatt und der Schadenhistorie des Versicherungsnehmers. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um genaue Informationen zu erhalten. **
Wie kann ich den besten Tarif für meine Versicherung finden? Welche Faktoren beeinflussen die Kosten in einem Tarifrechner für Strom?
Um den besten Tarif für deine Versicherung zu finden, solltest du verschiedene Anbieter vergleichen, deine individuellen Bedürfnisse berücksichtigen und auf versteckte Kosten achten. Die Kosten in einem Tarifrechner für Strom werden durch den Verbrauch, die Region, den gewählten Tarif und mögliche Rabatte beeinflusst. Es lohnt sich, regelmäßig Tarife zu vergleichen, um Geld zu sparen und den passenden Tarif zu finden. **
Was kosten Versicherung und Steuer?
Die Kosten für Versicherung und Steuer hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, der Region und dem Versicherungsanbieter. Die Versicherungskosten können je nach Versicherungsschutz und individuellem Profil des Fahrers variieren. Die Steuerkosten werden in der Regel anhand des CO2-Ausstoßes und des Hubraums des Fahrzeugs berechnet. Es ist daher empfehlenswert, sich bei verschiedenen Versicherungs- und Steueranbietern zu informieren, um die genauen Kosten zu ermitteln. **
Top-Angebote
Produkte zum Begriff ACO-Rostabhebesicherung:
-
ACO RostabhebesicherungDie Rostisicherung von ACO wird dazu verwendet um den Rost eines Lichtschachtes dauerhaft mit dem Lichschachtkörper zu verbinden. Dies verhindert das unerwünschte Herausnehmen des Rostes des Lichtschachtes und dient somit als Einbruch- als auch als Kinderschutz. Die Rostsicherung kommt in einem Set aus 2 Stück, damit der Rost an zwei Stellen mit an den vormontierten Stellen mit dem Lichschacht verbunden werden kann.Länge der Ketten: 36 cm7,75 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
MEA RostabhebesicherungDie MEA Rostabhebesicherung für alle Lichtschachtkörper mit einer Tiefe von 40 cm und 60 cm wird einfach am Gitterrost angebracht und mit dem Lichtschachtkörper verschraubt.Die Rostabhebesicherung für die Lichtschachttiefen 40 cm und 60 cm besteht aus 1 Paar Bügel (Bügellänge ca. 37 cm), Dübel und Schrauben.Sollten Lichtschachtaufsätze zusätzlich eingebaut sein, so können Sie mit Hilfe der Sicherungskette (bestellbar über das Zubehör) die Länge der Bügel entsprechend verlängern und am Lichtschachtkörper befestigen. Dies erlaubt Ihnen, die Rostabhebesicherung komfortabel am Kellerfenster wieder zu lösen.6,02 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
MEA Rostabhebesicherung für Gitterroste 40/60 cmDurch die MEA Rostabhebesicherung kann der Gitterrost nicht vom Lichtschacht gehoben werden. Inhalt: 1 Paar Bügel, 2 Spezialdübel und 2 Schrauben. Für 70 cm Lichtschachttiefe ist die Rostabhebesicherung mit der Art.Nr. ROST70 vorgesehen!6,70 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
ACO Lüftungskasten für ACO Lichtschachtabdeckung, 115x800 mmDer Lüftungskasten ist ausschließlich für die begehbaren Lichtschachtabdeckungen von ACO geeignet. Der Lüftungskasten ist aus Aluminium und das Lüftungsgitter aus Edelstahl gefertigt. Die Tiefe des Lüftungskastens ist mit Tropfkante 115 mm. Der Lüftungskasten wird einfach auf die begehbaren ACO Lichtschachtabdeckungen aufgeklebt. Eine absolute Wasserdichtigkeit ist, wie auch bei den begehbaren Lichtschachtabdeckungen, nicht gegeben!Produktvorteilefür begehbare Lichtschachtabdeckung Lüftungskasten aus Aluminium Lüftungsgitter aus Edelstahl Breite inkl. Tropfkante 115 mm einfache Montage263,20 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Was sind die Voraussetzungen für einen Leistungsanspruch bei einer Versicherung?
Um einen Leistungsanspruch bei einer Versicherung zu haben, muss der Versicherungsfall eingetreten sein, für den man versichert ist. Zudem müssen die vereinbarten Versicherungsbedingungen erfüllt sein. Es ist wichtig, dass alle erforderlichen Unterlagen und Nachweise zur Schadensmeldung vollständig und korrekt eingereicht werden. **
-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
-
Wie wird die Prämie für eine Versicherung berechnet? Welche Faktoren fließen in die Berechnung einer Prämie mit ein?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, darunter das Risiko, das der Versicherungsnehmer darstellt, die Deckungssumme, die Art der Versicherung und die Versicherungsdauer. Auch persönliche Faktoren wie Alter, Geschlecht, Gesundheitszustand und Beruf können die Höhe der Prämie beeinflussen. Letztendlich wird die Prämie individuell für jeden Versicherungsnehmer anhand dieser Faktoren festgelegt. **
Ähnliche Suchbegriffe für ACO-Rostabhebesicherung
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
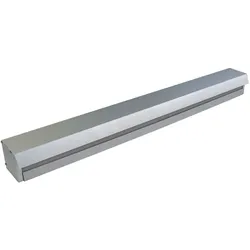
ACO Lüftungskasten für ACO Lichtschachtabdeckung, 115x1000 mmDer Lüftungskasten ist ausschließlich für die begehbaren Lichtschachtabdeckungen von ACO geeignet. Der Lüftungskasten ist aus Aluminium und das Lüftungsgitter aus Edelstahl gefertigt. Die Tiefe des Lüftungskastens ist mit Tropfkante 115 mm. Der Lüftungskasten wird einfach auf die begehbaren ACO Lichtschachtabdeckungen aufgeklebt. Eine absolute Wasserdichtigkeit ist, wie auch bei den begehbaren Lichtschachtabdeckungen, nicht gegeben!Produktvorteilefür begehbare Lichtschachtabdeckung Lüftungskasten aus Aluminium Lüftungsgitter aus Edelstahl Breite inkl. Tropfkante 115 mm einfache Montage319,80 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
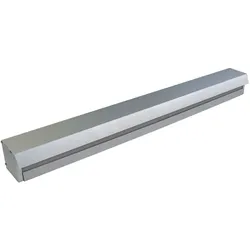
ACO Lüftungskasten für ACO Lichtschachtabdeckung, 115x1250 mmDer Lüftungskasten ist ausschließlich für die begehbaren Lichtschachtabdeckungen von ACO geeignet. Der Lüftungskasten ist aus Aluminium und das Lüftungsgitter aus Edelstahl gefertigt. Die Tiefe des Lüftungskastens ist mit Tropfkante 115 mm. Der Lüftungskasten wird einfach auf die begehbaren ACO Lichtschachtabdeckungen aufgeklebt. Eine absolute Wasserdichtigkeit ist, wie auch bei den begehbaren Lichtschachtabdeckungen, nicht gegeben!Produktvorteilefür begehbare Lichtschachtabdeckung Lüftungskasten aus Aluminium Lüftungsgitter aus Edelstahl Breite inkl. Tropfkante 115 mm einfache Montage409,95 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Prämie für eine Versicherung anhand von verschiedenen Faktoren berechnet werden?
Die Prämie für eine Versicherung kann anhand von Faktoren wie Alter, Geschlecht, Gesundheitszustand, Beruf und Wohnort berechnet werden. Zudem spielen auch die gewünschte Versicherungssumme, die Vertragslaufzeit und eventuelle Vorerkrankungen eine Rolle. Versicherungen nutzen statistische Daten und Risikobewertungen, um die Prämie individuell für jeden Versicherungsnehmer festzulegen. **
-
Wird der Beitrag der Kfz-Versicherung um 2 erhöht?
Es ist möglich, dass der Beitrag der Kfz-Versicherung um 2 erhöht wird. Die genaue Höhe der Beitragserhöhung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Versicherungsvertrag, dem Schadenfreiheitsrabatt und der Schadenhistorie des Versicherungsnehmers. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um genaue Informationen zu erhalten. **
-
Wie kann ich den besten Tarif für meine Versicherung finden? Welche Faktoren beeinflussen die Kosten in einem Tarifrechner für Strom?
Um den besten Tarif für deine Versicherung zu finden, solltest du verschiedene Anbieter vergleichen, deine individuellen Bedürfnisse berücksichtigen und auf versteckte Kosten achten. Die Kosten in einem Tarifrechner für Strom werden durch den Verbrauch, die Region, den gewählten Tarif und mögliche Rabatte beeinflusst. Es lohnt sich, regelmäßig Tarife zu vergleichen, um Geld zu sparen und den passenden Tarif zu finden. **
-
Was kosten Versicherung und Steuer?
Die Kosten für Versicherung und Steuer hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, der Region und dem Versicherungsanbieter. Die Versicherungskosten können je nach Versicherungsschutz und individuellem Profil des Fahrers variieren. Die Steuerkosten werden in der Regel anhand des CO2-Ausstoßes und des Hubraums des Fahrzeugs berechnet. Es ist daher empfehlenswert, sich bei verschiedenen Versicherungs- und Steueranbietern zu informieren, um die genauen Kosten zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.